Fissure de maison : quelle prise en charge par l’assurance
Pour cela il faut contacter le cabinet Delfy Expertise ou appeler le 01 83 64 40 30 et demander pour M. Alain Delfy.
Notre équipe d’ingénieur-architecte fournit des rapports d’expertise détaillés et chiffrés, permettant de proposer des solutions de réparations rapides et efficaces. D’ailleurs le rapport est opposable aux tribunaux et reconnu par les assurances.
Il n’est pas rare de constater l’apparition de fissures au sein des bâtiments neufs. Ce problème récurrent fait partie des désordres que les propriétaires redoutent.
Dans la majorité des cas, les sinistrés ne peuvent pas assez d’informations sur la procédure à mettre en place lorsqu’un problème de fissuration survient. Cette ignorance concerne en particulier les garanties de la construction.
Découvrez sur cette page quelques informations nécessaires à propos de la garantie décennale. Il s’agit d’une couverture que vous pouvez activer en vue d’une prise en charge des fissures qui permettent une habitation de moins de 10 ans. Ces fissures doivent présenter une certaine gravité
Comment elle fonctionne ?
La garantie décennale est l’une des couvertures obligatoires dans le secteur du bâtiment. Elle s’exerce pour une durée de 10 ans à compter de la réception des travaux. Avant que le chantier démarre, le maître d’ouvrage doit s’assurer de la souscription de l’entreprise à une décennale, valable à l’ouverture du chantier.
De cette manière, il préserve à la fois sa protection ainsi que celle de ses ayants droit et des propriétaires successifs de la maison. Généralement, la garantie décennale couvre les dommages qui menacent l’intégrité de l’ouvrage. Elle permet d’indemniser les sinistrés à la hauteur du degré de gravité des dégâts.
Elle couvre quoi ?
La garantie décennale prend en charge les phénomènes qui mettent en jeu la solidité de la maison. Elle couvre de nombreux désordres qui peuvent être répartis en plusieurs catégories. Nous distinguons entre autres :
les dommages qui causent un préjudice à l’équilibre de la construction ;
les dégâts affectant un équipement indissociable de la structure comme le carrelage ;
les désordres qui portent atteinte à un élément d’équipement ou à un composant de l’ouvrage et le rendent impropre à sa destination (par exemple un problème d’étanchéité).
Alors, en tant que propriétaire, vous êtes tenu de lister les vices et défauts de fabrication constatés dans votre logement si vous souhaitez qu’ils soient réparés. Pour activer la garantie décennale, vous devez déclarer le sinistre au moyen d’une lettre recommandée avec accusé de réception à l’assureur. En cas de couverture par un dommage-ouvrage, ce dernier convoquera la décennale afin d’obtenir un préfinancement pour les travaux à engager.
L’indemnisation en question
Les fissures peuvent affecter différentes parties d’une maison. Elles apparaissent sur :
les façades
les plafonds
les sols ou
les murs.
La plupart du temps, elles sont le résultat des tensions qui s’effectuent sur la structure de la construction. Par conséquent, elles ne sont qu’exceptionnellement bénignes. Pour bénéficier de la couverture de la garantie décennale, il faut que les fentes qui appartiennent à votre maison soient structurelles.
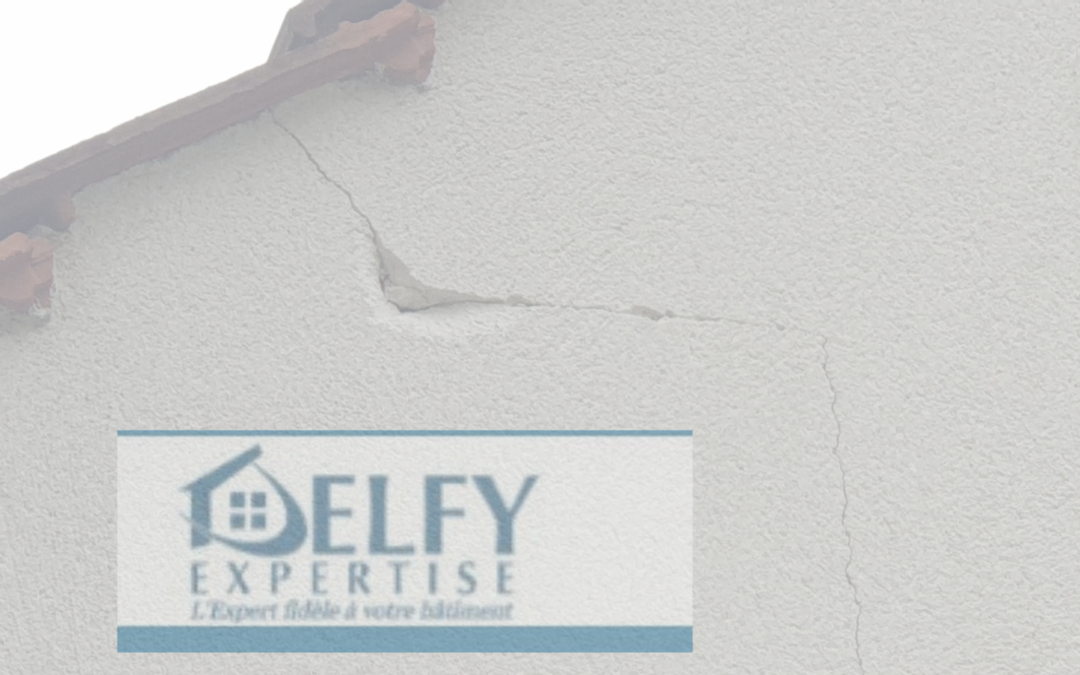
Elles doivent donc nuire à la solidité ou à l’intégrité du bâtiment. Par exemple, parmi les désordres qui couvrent la garantie décennale, nous pouvons citer les fissures qui provoquent une infiltration d’eau. Dès la formation des brèches, vous devez contacter un expert indépendant qui procédera à son analyse. En effet, les fissures sont susceptibles d’évoluer et peuvent représenter un danger potentiel.
Le spécialiste des fissures effectuera une étude méticuleuse de la situation en s’appuyant sur certains éléments techniques. À la fin de son travail, il détaillera ces paramètres dans un rapport d’expertise. Ce document vous permettra de constituer un bon dossier que vous soumettrez à l’expert en assurance. Ce dernier a pour objectif de protéger son commettant (l’assureur) en menant à bien sa mission.
D’où proviennent les fissures horizontales situées au droit du plancher ?
Comment réparer une fissure horizontale ?
Les fissures de la façade sont également dues à une déformation ou à une rotation du plancher sur le chaînage périphérique.
La vue de fissures sur les murs de votre maison peut déclencher une angoisse et des véritables dépenses inattendues. Malgré toutes les études et les examens effectués avant la construction d’un bâtiment, le risque de voir apparaître des fissures dans la demeure.
Ce phénomène est totalement imprévisible et ses causes sont variées.
Les fissures horizontales situées au droit du plancher sont particulièrement préoccupantes.
Elles contribuent progressivement à la dégradation rapide de l’édifice. Dès leur première apparition, il est crucial de faire appel à un expert. Pour poser un diagnostic précis, l’expert doit d’abord identifier les causes et les facteurs aggravants des fissures. Les solutions de réparation dépendent généralement de l’origine du problème.
Voici les causes potentielles des fissures horizontales du plancher.
Des malfaçons : la cause majeure des pathologies de construction
Les fissures du plancher sont assez rares, mais restent existantes. Il s’agit d’un phénomène pathologique qui dévoile de potentielles malfaçons au niveau de la construction. Les malfaçons représentent les défauts et autres défaillances liés à la construction d’un bâtiment. Cela fait allusion au choix des matériaux, à l’état des fondations, au processus d’installation du plancher et autres.
Pour déterminer l’origine des fissures horizontales au niveau du plancher, il est préférable d’examiner tous les aspects de la construction à la recherche d’anomalies.
Usage normal
Oui, l’usure normale d’un bâtiment peut entraîner des fissures au niveau du plancher. La construction d’une maison implique bon nombre de prérequis. Mais malgré la réussite du projet, le facteur « longévité » doit être pris en compte.
En effet, rien n’est éternel et cela est également valable pour les bâtiments, d’où la nécessité des travaux de rénovation. Le plancher installé a une durée de vie et lorsque cette période est atteinte, l’apparition de pathologie devient alors une norme.
L’état des canalisations
Les canalisations constituant le système de plomberie d’un bâtiment. Il s’agit de conduits souterrains servant à l’évacuation des eaux. Compte tenu de leur proximité avec le plancher, une fuite peut tout à fait être à l’origine d’une fissure horizontale. En effet, le plancher est un revêtement essentiellement fait parfois à base de bois.
Le bois est un matériau naturel fiable qui nécessite néanmoins énormément d’entretien. Ce matériau se dégrade progressivement au contact de l’eau, d’où l’apparition de fissures. Une fuite d’eau au niveau de la tuyauterie contribue à la destruction du sol et crée un trop-plein d’eau. Le phénomène de fissures horizontales au droit de plancher trouve alors ses origines dans le mauvais état des canalisations.
Les événements naturels
Comme dit plus haut, l’apparition de fissures sur le plancher est la conséquence de nombreux facteurs, dont les événements naturels. Ceux-ci regroupent un ensemble de phénomènes imprévisibles. Il s’agit des pluies abondantes qui maintiennent la rétention d’un sol en eau, des mouvements souterrains qui créent un tassement différentiel et du phénomène d’érosion entre autres.
Que faire ?
L’apparition de fissure au niveau du plancher entraîne une anomalie non négligeable. Il est primordial de déterminer les éléments favorisant ces fissures pour éradiquer le problème sur la durée. Toutes ces manœuvres requièrent de l’expertise, du savoir-faire et des compétences acquises à la suite de formations et d’une longue pratique. Autrement dit, seul un spécialiste en fissures pourra s’en charger.
Le bon réflexe en cas de fissures horizontales situées au droit du plancher est de solliciter les services d’un professionnel.
Mur de soutènement fissuré : causes et solutions de réparations
Pour cela il faut contacter le cabinet Delfy Expertise ou appeler le 01 83 64 40 30 et demander pour M. Alain Delfy.
Notre équipe d’ingénieur-architecte fournit des rapports d’expertise détaillés et chiffrés, permettant de proposer des solutions de réparations rapides et efficaces. D’ailleurs le rapport est opposable aux tribunaux et reconnu par les assurances.
Le mur de soutènement, comme son nom l’indique, est un ouvrage de maçonnerie sub-vertical ou vertical qui sert à soutenir un massif de terre. Il se trouve particulièrement dans les zones où les terrains sont inclinés.
Il peut être construit avec différents matériaux comme des pierres, du béton armé, etc. Lorsque ce mur d’appui est bien réalisé, il permet entre autres d’éviter les inondations ou l’érosion naturelle. Par contre, lorsqu’il est mal bâti, il peut représenter une menace pour la sécurité des êtres humains.
L’auto-stabilité du mur de soutènement
Le mur de support est une construction autostable. Autrement dit, sa stabilité provient de sa propre masse. Cela lui donne la capacité de contrer les pressions de l’environnement sans la déformation de sa structure. Cet ouvrage est alors conçu et construit de manière à résister à la poussée latérale du sol.
Cependant, ses dimensions ne lui permettent pas de résister à la force de l’eau, dite pression hydrostatique. Par conséquent, il est très important de bien drainer les eaux de ruissèlement afin de prévenir l’apparition de fissures ou toute autre fragilisation de l’ossature du mur.
Les causes
En général, le phénomène de fissuration d’un mur de soutènement peut avoir deux causes principales. Il peut être le résultat d’un mauvais dimensionnement de la maçonnerie ou d’un drainage des eaux de ruissèlement mal réalisé. Dans l’un ou l’autre des cas, les tensions qui s’exercent sur la structure du mur d’appui se manifestent visiblement par des fissures qui sont généralement aléatoires.
Ainsi, à courte ou moyenne échéance, le mur de soutènement sera soumis à une pression exercée par les matériaux poudreux ou granulés qu’il retient. Cette poussée, selon son intensité, est susceptible d’entraîner une basculement ou un effondrement partiel ou total de l’ouvrage.
Le risque d’effondrement
Il est rare que les fissures attirent notre attention, car nous pensons qu’elles sont la conséquence d’un phénomène naturel. Pour la majorité des bâtiments classiques comme les immeubles et les maisons, l’évolution des brèches est lente. En dépit de cela, il sera nécessaire de faire preuve de prudence et de faire appel à un expert en fissures indépendant dès l’apparition des désordres.
En revanche, pour les murs de soutènement, les fentes évoluent un peu plus vite. En effet, lorsque l’apparition des fissures est engendrée par un défaut du drain, il est possible que l’eau s’accumule derrière l’ouvrage.
De même, la pression hydrostatique peut représenter une menace pour l’intégrité du mur de support. Par conséquent, vous devez vous assurer de l’évacuation totale des eaux pluviales afin d’éviter tout désastre pouvant résulter de l’action de l’eau.
Comment éviter son apparition ?
Pour éviter l’apparition de fissures et les infiltrations d’eau par l’arrière du mur de support, vous devez rendre la paroi contre terre étanche. Pour ce faire, il faut appliquer un revêtement imperméable sur le côté terre de l’ouvrage. En protégeant efficacement ce visage, vous empêchez les désordres incessants (effondrement et fissuration) que l’humidité peut provoquer.
En outre, pour prévenir les sinistres, il faudra entretenir les barbacanes et le drain. En plus d’étanchéifier la paroi, vous devez assurer un entretien régulier de votre système drainant et veiller à son efficacité.
Cela vous permet de préserver le mur de support de l’apparition de fissures. Si nécessaire, vous pouvez faire appel à un expert en bâtiment indépendant qui vous aidera à résoudre le problème. Besoin d’aide cabinet Delfy Expertise.
Qu’est-ce qu’un bon rapport d’inspection de bâtiment ?
Le terme « inspection bâtiment » désigne un ensemble de vérifications effectuées sur un bâtiment dans le but de s’assurer de son état et de déterminer sa fiabilité. Cette initiative est généralement recommandée avant la vente ou la location d’une maison. Elle est quasi incontournable pour tout nouvel acquéreur. Nous vous présentons ici les raisons justifiant l’utilité d’une inspection bâtiment.
Apprécier l’état général du bâtiment
Il est assez difficile de s’assurer de la solidité d’une maison à première vue. De nombreux défauts de fabrication sont cachés et imprévisibles. Opter pour une inspection du bâtiment, c’est déterminer une preuve à l’appui sur l’état général de la maison. Ce détail est tant avantageux sur le plan sécuritaire que financier. En effet, grâce à une inspection du bâtiment, il est possible d’assurer la sécurité des habitants du bâtiment, mais il s’agit également d’un moyen d’apporter une plus-value à l’édifice. La valeur d’une maison dépend de plusieurs critères. Plus un bâtiment est jugé fiable et solide plus sa valeur est importante sur le marché. Dans ce cas, il est important de noter que l’inspection du bâtiment permet de :
Déterminer la valeur marchande exacte d’un bâtiment.
Repérer les potentiels défauts de construction.
Le cas échéant, envisager au plus vite des travaux de remédiation.
Plus vite les dégâts sont dénoncés, moins importants seront les travaux de réparation.
Inspection bâtiment : un indispensable en cas de vente ou de location
Impossible d’acheter un article sans être convaincu de sa qualité. Voilà sans doute la raison pour laquelle les campagnes publicitaires et les séances de test sur produit sont aussi importantes. Le principe est le même en ce qui concerne la vente ou la location d’un bâtiment. Avant d’entamer la signature du contrat définitif de vente, une inspection de bâtiment est indispensable. Celle-ci a pour objectif de :
Rassurer l’acheteur sur l’état général de sa prochaine acquisition.
Permettre au futur locataire de prendre sa décision (location ou non).
Confirmer les dires du vendeur sur la fiabilité de son bâtiment.
Déceler tous les vices cachés potentiels.
Vendre un bâtiment à sa valeur exacte.
Assurer la sécurité de l’acheteur et des futurs habitants.
L’inspection bâtiment est donc la voix de la raison qui permettra à l’acheteur et au vendeur de faire de bonnes affaires sans risquer des représailles. Les sinistres de bâtiment constituent aussi un argument fort en faveur de l’inspection du bâtiment avant la vente. Ceux-ci sont généralement causés par des défauts invisibles et donc imprévisibles, capables d’entraîner des désordres plus graves tels que :
Les inondations des eaux provoquent un défaut au niveau de la plomberie.
L’incendie est dû à une défaillance du système d’incendie.
Les écroulements causés par une faille au niveau des fondations…
Grâce à une inspection du bâtiment, tous ces événements désastreux sur le plan matériel et humain sont évitables.
Les éléments constitutifs d’une inspection bâtiment
L’inspection bâtiment prend en compte tous les aspects techniques du bâtiment. Comme son nom l’indique, il s’agit d’une consultation minutieuse et détaillée de chacun des éléments de la construction. Une inspection bâtiment prend en compte :
L’extérieur du bâtiment à savoir : la toiture, la peinture, les murs extérieurs et la structure.
L’intérieur du bâtiment : l’électricité, la plomberie, les revêtements, le chauffage, l’isolation…
Tous ces éléments témoigneront de la crédibilité d’un bien immobilier. Il s’agit des principaux éléments à inspecter afin de s’assurer de la durabilité du bâtiment.
Assistance d’assuré : que faire en cas de litige avec votre assureur d’habitation
Vous devez gérer un cas de litige avec votre assureur et rechercher des conseils pour résoudre le problème ? Quatre solutions s’offrent à vous pour bénéficier d’une assistance d’assuré face à l’assureur. En quoi sont cohérentes ces différentes options ? Quel niveau d’assistance proposent-elles ? Découvrez tout dans cet article.
Prendre contact avec son conseiller
Si vous envisagez des procédures judiciaires contre votre assureur ou comptez saisir le service en charge des litiges de votre entreprise d’assurance, vous devez avant tout discuter avec votre conseiller ou le directeur d’agence.
Le conseiller : Après un échange sur les causes de votre malentendu, il vous prodiguera des conseils et vous soumettra un ensemble de solutions pour régler votre litige.
Échange avec le directeur : Si la prise de contact avec votre conseiller ne vous aide pas à progresser dans votre quête, alors vous pouvez chercher à discuter directement avec le directeur de l’agence pour lui exposer les faits. Pour mettre toutes les chances de votre côté, valorisez votre profil de client en présentant les points positifs de votre collaboration avec l’assureur.
En cas d’échec, envisagez alors le recours au service de réclamation de votre compagnie d’assurance.
Saisie du service réclamation de votre assureur
Jusqu’à cette étape, vous n’avez pas encore besoin de prévenir les tribunaux de l’existence d’un litige. Ici, vous devez tout simplement envoyer un courrier recommandé avec accusé de réception au service contentieux. Sachez que pour que votre lettre soit prise en compte, vous devez la transférer avant le délai de prescription, soit deux ans. Pour la constitution de votre dossier, insérez :
Le numéro de police d’assurance.
Un texte exposant vos réclamations, suivi d’arguments solides.
Les justificatifs permettant d’apprécier votre cas.
Pour augmenter vos chances de réussite, faites preuve de courtoisie et de respect. Reconnaissez également vos délits pour montrer votre bonne foi. Si malgré votre démarche vous n’obtenez pas de gain de cause, alors pensez à la saisine d’un médiateur.
Avoir recours à un médiateur
Recourir à un médiateur, c’est faire appel à un arbitre extérieur complètement indépendant et neutre vis-à-vis de votre assureur. Son objectif est de vous assister afin que vous régliez votre litige par un consentement mutuel. Retenez que cette option n’est envisageable que lorsque la prise de contact avec votre conseiller et la saisie du service de réclamation ne vous ont pas été d’une grande aide pour mettre fin au problème. Aujourd’hui, la fonction de médiateur est centralisée autour de l’association La Médiation de l’assurance, qui se présente comme un interlocuteur unique et gratuit. Pour utiliser à leur aide, vous devez remplir une demande sur leur site en suivant la procédure indiquée.
Saisir la justice
La dernière solution demeure le recours à la juridiction compétente. Le choix d’un tribunal compétent varie en fonction du montant de l’indemnisation réclamée par l’assuré.
En dessous de 4000 € : la juridiction de proximité est celle qui prendra en charge l’affaire.
Entre 4000€ et 10000 € : le cas est confié au tribunal d’instance.
Au-dessus de 10000 € : ayez recours au tribunal de grande instance.
Vous disposez d’un délai de deux ans après le début de votre litige pour saisir votre réclamation. Toutefois, selon le cas, la durée peut s’allonger sur quatre ans en cas de saisine du médiateur ou de l’assureur par lettre avec accusé de réception ou sur dix ans pour les litiges concernant les dommages corporels.